
Was ist die 50-30-20-Regel?
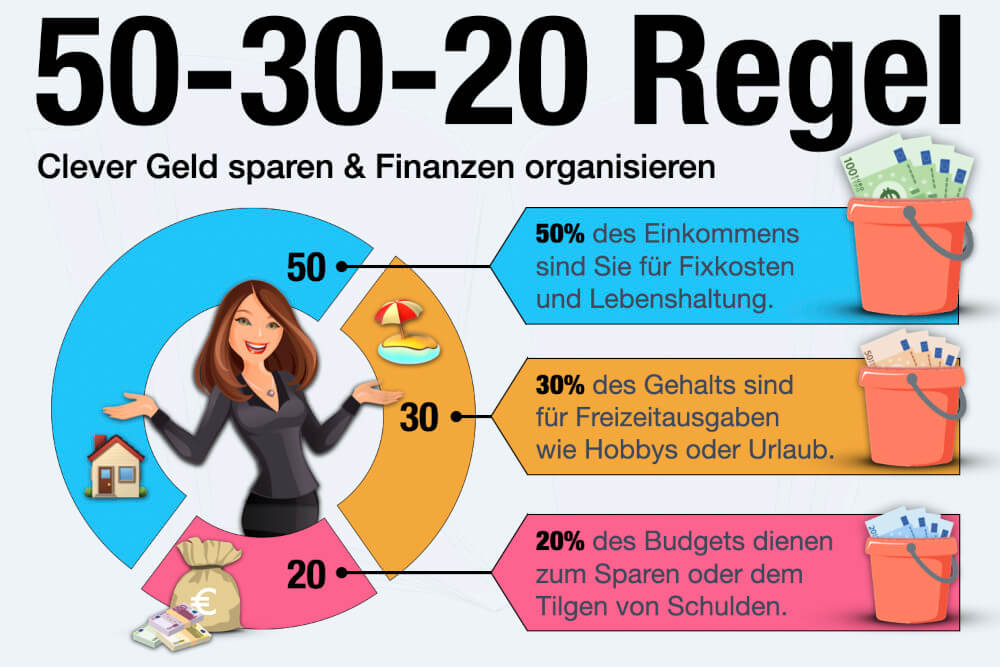
Die 50-30-20-Regel ist eine Methode zur Budgetplanung, bei der Sie Ihr monatliches Nettoeinkommen auf drei Bereiche verteilen: Grundbedürfnisse, persönliche Wünsche und Sparen. Die Aufteilung schafft einen klaren Rahmen für Ihre Ausgaben und hilft Ihnen, regelmäßig Geld zurückzulegen. Gleichzeitig bleibt genügend Spielraum für Dinge, die Ihnen Freude machen und Ihre Lebensqualität erhöhen.
50-30-20-Regel: Tabelle
Anteil |
Verwendung |
| 50 % – Bedarf | Miete, Lebensmittel, Strom, Versicherungen, Mobilität |
| 30 % – Wünsche | Freizeit, Hobbys, Shopping, Restaurantbesuche, Urlaub |
| 20 % – Sparen | Notgroschen, Vermögensaufbau, Altersvorsorge, zusätzliche Schuldentilgung |
Hinweis: Die Prozentsätze sind Richtwerte. Bei niedrigen Einkommen oder hohen Wohnkosten ist eine andere Aufteilung oft realistischer. Die Methode stammt ursprünglich aus dem Buch „All Your Worth“ von Elizabeth Warren und Amelia Warren Tyagi und ist heute eine der bekanntesten Regeln für die private Finanzplanung.
50-30-20-Regel-Rechner: Budget berechnen
Wie viel Geld steht Ihnen monatlich für Fixkosten, Wünsche und Sparen zur Verfügung? Geben Sie Ihr Nettoeinkommen in unseren kostenlosen Rechner ein. Tragen Sie anschließend Ihre tatsächlichen Ausgaben und Sparbeträge ein. Die grafische Auswertung zeigt, wo Sie über oder unter den empfohlenen Werten liegen und wie viel Geld noch unverplant ist.
Die 50-30-20-Regel ist ein Richtwert. Nicht ausgefüllte Felder zählen als 0 €. Ihre Angaben bleiben in Ihrem Browser.
Beispiele: Wie teile ich mein Geld auf?
Bei 2.500 € netto stehen Ihnen nach der 50-30-20-Regel monatlich 1.250 € für notwendige Ausgaben, 750 € für persönliche Wünsche und 500 € zum Sparen zur Verfügung. Bei anderen Einkommen ergibt sich folgende Aufteilung:
Nettoeinkommen |
Bedarf / Wünsche / Sparen |
| 1.500 € | 750 € / 450 € / 300 € |
| 2.000 € | 1.000 € / 600 € / 400 € |
| 2.500 € | 1.250 € / 750 € / 500 € |
| 3.000 € | 1.500 € / 900 € / 600 € |
| 4.000 € | 2.000 € / 1.200 € / 800 € |
Für die eigene Berechnung multiplizieren Sie Ihr Nettoeinkommen mit 0,5 für den Bedarf, mit 0,3 für Wünsche und mit 0,2 für die Sparsumme. Alternativ nutzen Sie den Rechner oben.
Welche Ausgaben gehören in welche Kategorie?
Bei der Zuordnung zählt der Zweck einer Ausgabe: Was benötigen Sie zum Leben? Was gönnen Sie sich zusätzlich? Und welches Geld legen Sie für später zurück? Einige Kosten lassen sich nicht auf den ersten Blick eindeutig einordnen. Entscheiden Sie deshalb danach, ob die Ausgabe notwendig oder freiwillig ist.
1. Fixkosten und Grundbedürfnisse (50 %)
Hierzu gehören sämtliche Ausgaben, die Sie für Ihren Lebensunterhalt benötigen:
- Miete und Wohnnebenkosten
- Strom, Gas, Wasser und Heizung
- Lebensmittel und Hygieneartikel
- Notwendige Versicherungen
- Telefon und Internet
- Fahrtkosten zur Arbeit
- Verpflichtende Kreditraten
Auch variable Ausgaben wie Lebensmittel zählen zum notwendigen Bedarf. Bei der Mobilität kommt es auf die Nutzung an: Der Arbeitsweg gehört zu den Grundbedürfnissen, eine freiwillige Spritztour am Wochenende dagegen zu den Wünschen.
2. Persönliche Wünsche (30 %)
Diese Ausgaben sind freiwillig und machen Ihren Alltag angenehmer:
- Shopping und zusätzliche Kleidung
- Kino, Konzerte und Streamingdienste
- Unterhaltungselektronik
- Restaurantbesuche und Lieferdienste
- Urlaub und Reisen
- Hobbys und Freizeitaktivitäten
Die 30 % sind ein Höchstbudget, kein Betrag, den Sie unbedingt ausgeben müssen. Bleibt Geld übrig, erhöht das Ihren finanziellen Spielraum.
3. Sparen und Vermögensaufbau (20 %)
Der dritte Anteil dient Ihrer finanziellen Absicherung und langfristigen Vorsorge:
- Aufbau eines Notgroschens
- Sparen für größere Anschaffungen
- Investitionen in Aktien oder ETFs
- Private Altersvorsorge
- Eigenkapital für einen Immobilienkauf
- Zusätzliche Tilgung bestehender Schulden
Haben Sie teure Konsumschulden, sollte deren Rückzahlung Vorrang vor langfristigen Geldanlagen haben. Eine kleine Reserve für unvorhergesehene Ausgaben schützt Sie zugleich davor, erneut Schulden aufzunehmen.
Wohin gehören unregelmäßige Ausgaben?
Kfz-Versicherung, Jahresabos oder größere Reparaturen fallen nicht jeden Monat an. Rechnen Sie solche Beträge auf das Jahr hoch und teilen Sie die Summe durch zwölf. So reservieren Sie monatlich genug Geld und erleben bei der nächsten Rechnung keine böse Überraschung. Notwendige Kosten gehören zum Bedarf, freiwillige Ausgaben zu den Wünschen.
Ist die 50-30-20-Regel realistisch?
Für Menschen mit einem ausreichenden Einkommen ist die 50-30-20-Regel eine gute Orientierung. Bei niedrigen Gehältern, hohen Mieten oder Familien mit Kindern stößt sie jedoch schnell an Grenzen. Wenn allein die Wohnung 40 % Ihres Nettoeinkommens kostet, bleiben für Lebensmittel, Energie, Versicherungen und Mobilität nur weitere 10 %. Das reicht häufig nicht.
Auch eine Sparquote von 20 % ist ambitioniert. Laut Statistischem Bundesamt lag die Sparquote der privaten Haushalte in Deutschland 2025 bei 10,5 %. Das ist ein gesamtwirtschaftlicher Durchschnitt und kein Maßstab für einzelne Haushalte.
Was tun, wenn die 50-30-20-Regel nicht funktioniert?
Passen Sie die Prozentsätze an Ihre Lebenssituation an. Benötigen Sie beispielsweise 60 % Ihres Einkommens für notwendige Ausgaben, bleiben bei einer Aufteilung von 60-25-15 noch 25 % für Wünsche und 15 % zum Sparen. Bei sehr knappem Budget sind auch 5 oder 10 % Sparquote ein guter Anfang. Wichtig ist eine realistische Planung. Ein Budget, das Sie jeden Monat überfordert, hilft Ihnen wenig. Beginnen Sie mit einem Betrag, den Sie zuverlässig zurücklegen, und erhöhen Sie ihn, sobald Ihr Einkommen oder Ihre Ausgaben mehr Spielraum bieten.
Wie setze ich die 50-30-20-Regel im Alltag um?
Die größte Wirkung entfaltet die Regel, wenn Sie Ihre Ausgaben ehrlich erfassen und das Sparen fest in Ihren Monatsablauf einbauen. Schon kleine Veränderungen bei regelmäßigen Kosten machen sich über das Jahr bemerkbar.
-
Ausgaben überprüfen
Sehen Sie sich Ihre Kontoauszüge der vergangenen 3 Monate an und ordnen Sie die Zahlungen den drei Kategorien zu. Berücksichtigen Sie dabei auch jährliche Rechnungen.
-
Fixkosten reduzieren
Vergleichen Sie Stromtarife, Versicherungen und laufende Verträge. Kündigen Sie ungenutzte Abos und überprüfen Sie teure Gewohnheiten (siehe: Spartipps).
-
Sparbetrag sofort zurücklegen
Richten Sie einen Dauerauftrag direkt nach dem Gehaltseingang ein. Das Geld landet auf einem separaten Konto, bevor Sie es für andere Dinge ausgeben.
-
Notgroschen aufbauen
Schaffen Sie zuerst eine finanzielle Reserve für Reparaturen, unerwartete Rechnungen oder einen Jobverlust. Als Orientierung dienen 3-6 Monate notwendiger Lebenshaltungskosten (siehe: Notgroschen).
-
Budget monatlich kontrollieren
Vergleichen Sie Ihre Ausgaben mit den geplanten Beträgen. Nutzen Sie dazu den Rechner oben. Nach einigen Monaten erkennen Sie, welche Aufteilung für Sie dauerhaft funktioniert.
Wie viel bringt eine kleine Ersparnis?
Schon 50 € weniger Ausgaben im Monat ergeben 600 € im Jahr. Bei 100 € sind es 1.200 €. Besonders lohnend sind deshalb Einsparungen bei wiederkehrenden Kosten: Sie müssen nur einmal handeln und profitieren anschließend jeden Monat.
Welche Alternativen gibt es zur 50-30-20-Regel?
Die 50-30-20-Regel ist nicht das einzige Modell zur Budgetplanung. Je nach Einkommen und Sparziel eignen sich auch andere Aufteilungen:
Budgetregel |
Aufteilung und Vorteil |
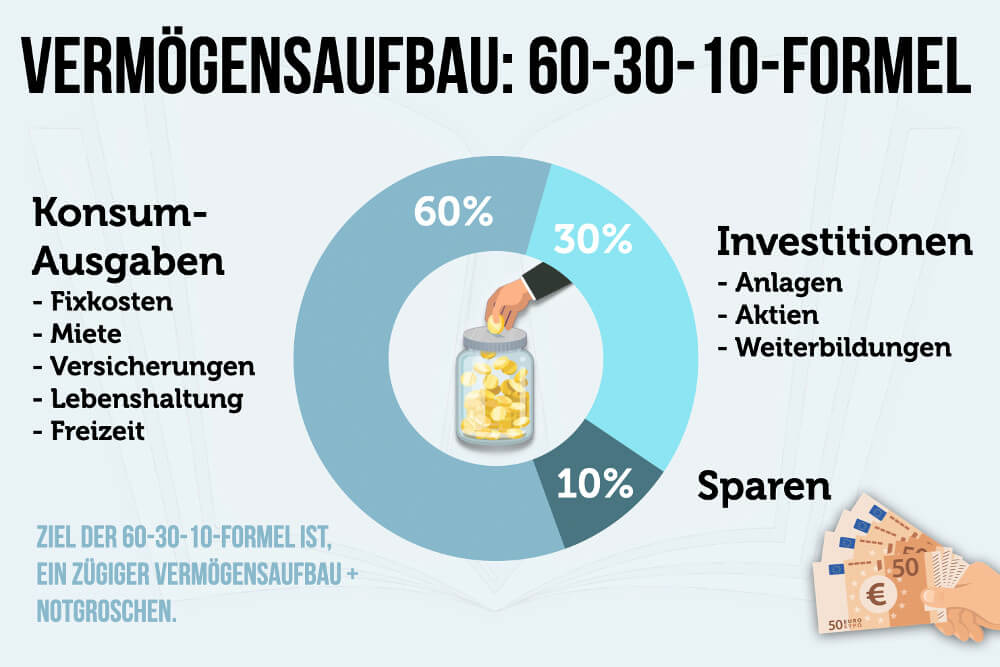
| 60-30-10-Regel | 60 % Konsum, 30 % Investitionen, 10 % Sparreserve. Für Menschen mit hohem Investitionsspielraum. |
| 80-20-Regel | 80 % für sämtliche Ausgaben, 20 % zum Sparen. Besonders unkompliziert, weil nur zwei Bereiche nötig sind. |
| Zero-Based-Budgeting | Jeder Euro erhält eine feste Aufgabe. Geeignet für eine besonders genaue Ausgabenkontrolle. |
Die 60-30-10-Regel setzt beispielsweise einen deutlich stärkeren Schwerpunkt auf Investitionen. Sie eignet sich daher vor allem für Menschen, deren Einkommen diese hohe Quote erlaubt.
Eignet sich die 50-30-20-Regel für Selbstständige?
Auch Selbstständige profitieren von einer festen Budgetaufteilung. Als Grundlage dient das private Nettoeinkommen nach Abzug betrieblicher Kosten sowie notwendiger Rücklagen für Steuern und Sozialabgaben. Bei schwankenden Einnahmen empfiehlt sich ein vorsichtig kalkulierter Monatsdurchschnitt aus den vergangenen 12 Monaten. Zusätzliche Rücklagen für umsatzschwache Monate schützen vor finanziellen Engpässen.
Was bedeutet die 50-30-20-Regel in der Ernährung?
In der Ernährung bezeichnet die 50-30-20-Regel eine mögliche Verteilung der Makronährstoffe: 50 % der Kalorien stammen aus Kohlenhydraten, 30 % aus Fetten und 20 % aus Proteinen. Diese Aufteilung ist keine allgemeingültige Ernährungsempfehlung und hat mit der Budgetregel für Finanzen nichts zu tun.
Was andere dazu gelesen haben
- Frugalismus: Mit Sparsamkeit zur finanziellen Freiheit
- Leben mit wenig Geld: So reduzieren Sie Ihre Ausgaben
- Passives Einkommen: Beispiele und Tipps für mehr Geld
- Nebenbei Geld verdienen: Zusätzliche Einnahmequellen finden
- Macht Geld glücklich? Was Studien darüber sagen
